中国人大多使用手机支付,欧美日韩用什么方式支付?还在用现金吗
在国内的日子里,钱包塞在裤兜后袋的次数越来越少,出门只带一部手机基本能搞定一切。菜市场的摊主把二维码贴在电子秤上,早点铺的老板把收款码印在防雨袋里,写字楼下的煎饼摊则干脆挂在小推车的把手上。
中国人民银行发布的《中国普惠金融指标分析报告(2024—2025年)》给出的数字很直观,我国个人银行账户拥有率超过95%,高于中高收入经济体平均水平,人民银行此前援引普华永道调查称,移动支付使用率达到86%。
不少人第一次出国才发觉,把手机对着二维码这一动作,在欧美日韩许多城市并不好使。柜台一侧摆着的往往是刷卡机,收银员也许还会礼貌地问一句是不是需要找零。
二维码铺就的中国支付路
回到2010年前后,那时想在网上转一笔账并不容易,办网银要领U盾,输密码要看动态口令,超过一定额度还要在柜台重签协议。
彼时智能手机刚开始铺开,如果没有一个更轻的支付方案,线上购物和线下扫码这类新场景根本走不通。
支付宝联合各家银行推出的银行卡快捷支付率先破局,用户填几项基本信息、通过手机验证码校验就能完成付款,成功率大大高于原先的网银通道。
展开全文
相较于要重新采购POS机的传统方案,商家只需要打印一张贴纸就能收钱,硬件门槛几乎归零。此后微信借助社交场景把红包玩成了全民互动,支付宝则用春节营销把用户拉进App,两家在补贴和场景上一路较劲,硬是把手机付款培养成中国人的肌肉记忆。
到了这几年,第三方支付的迭代仍没停下。支付宝“碰一下”自2024年7月8日正式发布后,初期通过极速支付和点餐场景快速铺开,仅用5个月就完成了从0到1亿用户的跨越,成为史上增长最快的线下支付产品。
进入2025年1月“碰一下”落地门禁、公交等公共服务,4月支付宝在生态大会上宣布“碰一下”已布局全国超400个城市,超5000个品牌应用场景覆盖支付、点餐、开门、骑行、入住等300种细分场景,8月“碰一下”设备铺设突破100万台,覆盖商户数达400万,9月用户规模突破2亿。
而根据2026年7月8日在支付宝碰一下2026生态大会上披露的最新数据,支付宝“碰一下”用户数已破4亿,部署线下点位超3000万个,“碰一下”合作生态伙伴数目已经超过2300家。
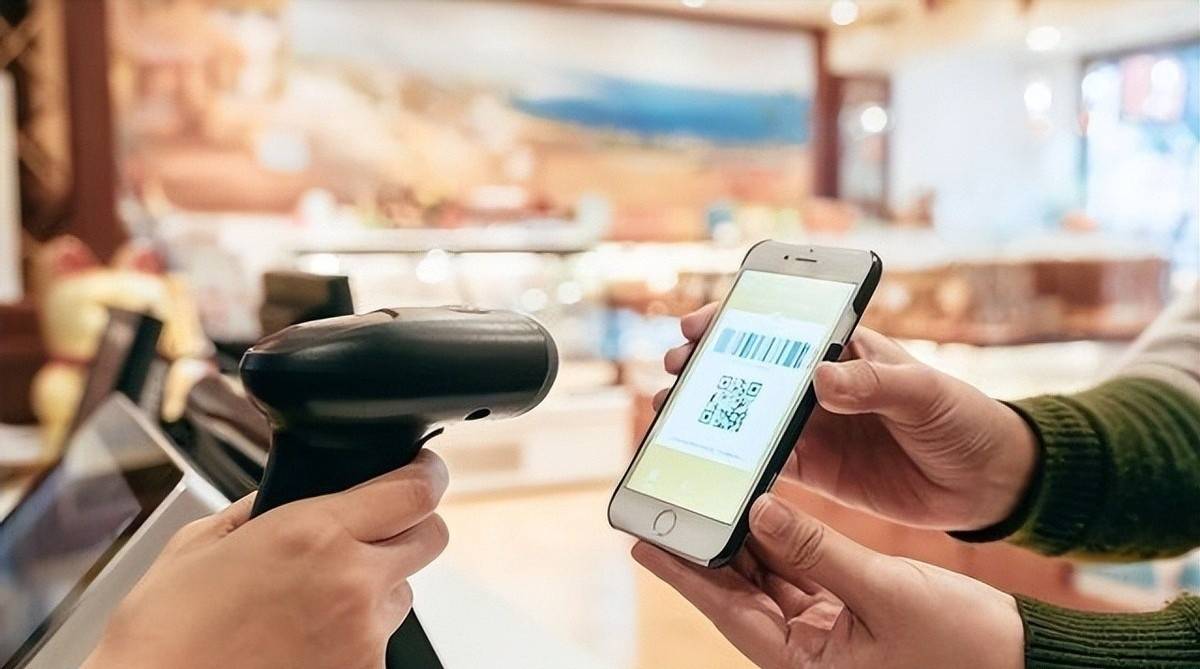
支付宝方面在“碰一下”2026生态大会上宣布,“碰一下”完成AI升级,百万级商家侧“碰一下”设备将升级为“碰设备Agent”,并同步推出面向中小商家的“碰万物Agent”服务平台,以及面向开发者的“AI开放底座”。
用手机贴一下商家的小蓝环,就能唤起智能体推荐套餐、下单、结算,一整套动作被压缩到几秒之内。
现金与卡片背后的他乡逻辑
伦敦街头的三明治店、爱丁堡老城的礼品铺,最常见的付款方式是把银行卡在读卡器上轻轻一贴,绿灯一亮就结束。
英国实体卡非接触式支付常见单笔上限仍为100英镑;2026年新规允许机构自行调整,但多数银行暂未改变,卡本身就是“手机替代品”,消费者自然懒得再去下载一个App。德国这边保留了更浓的现金氛围。
慕尼黑的农贸市集、柏林的独立咖啡馆经常直接谢绝任何电子付款方式,只收欧元现钞。德国联邦银行的支付行为调查连续多年指出,2025年现金支付占45%,非现金支付占55%,现金仍接近半壁江山,年长一辈把纸币视作隐私和自由的最后一道防线。
日本的场景更复杂一些。走进东京便利店,收银台旁边的告示上一般会写清楚接受现金、信用卡、Suica或Pasmo交通卡等好几种方式。
银座那些老店和居酒屋依旧偏爱纸币结算,理由并不玄妙,日元现金没有失效日期,读卡器也不会突然宕机,对经营者来说反而最踏实。
韩国的路径又不一样,信用卡渗透率长期领跑全球,Naver Pay、Kakao Pay增长虽然凶猛,可底层往往还是绑着一张信用卡。
美联储2025年支付研究初步结果显示,2024年卡片支付占非现金支付笔数的四分之三以上,Zelle、PayPal、Venmo和Apple Pay虽然都活得不错,可彼此之间互不打通,形成了碎片化的多轨并行局面。
悉尼的小商户则更直白,POS机跑了几十年,费率和现有系统都熟悉,何必再折腾一套新东西。三点原因把发达经济体牢牢锁在原有的支付轨道里。
第一是路径依赖,信用卡和借记卡网络在当地铺开时中国人还没接触过电子支付,早期红利让欧美消费者用惯了刷卡,商户也没有推倒重来的动力。
第二是监管压力,欧盟的GDPR对个人数据边界划得很紧,商家在换设备、接新平台时得多掂量几道合规成本。
第三是本土竞合,日本银行界曾联合推出J币来对抗外来第三方支付平台的渗透,说明支付表面上是交易通道,底下是数据主权和金融话语权。
反过来看中国,正是因为2010年前后信用卡人均持有量还很低,才有机会跳过塑料卡片直接迈进移动支付时代。
从扫一扫到碰一下的接棒
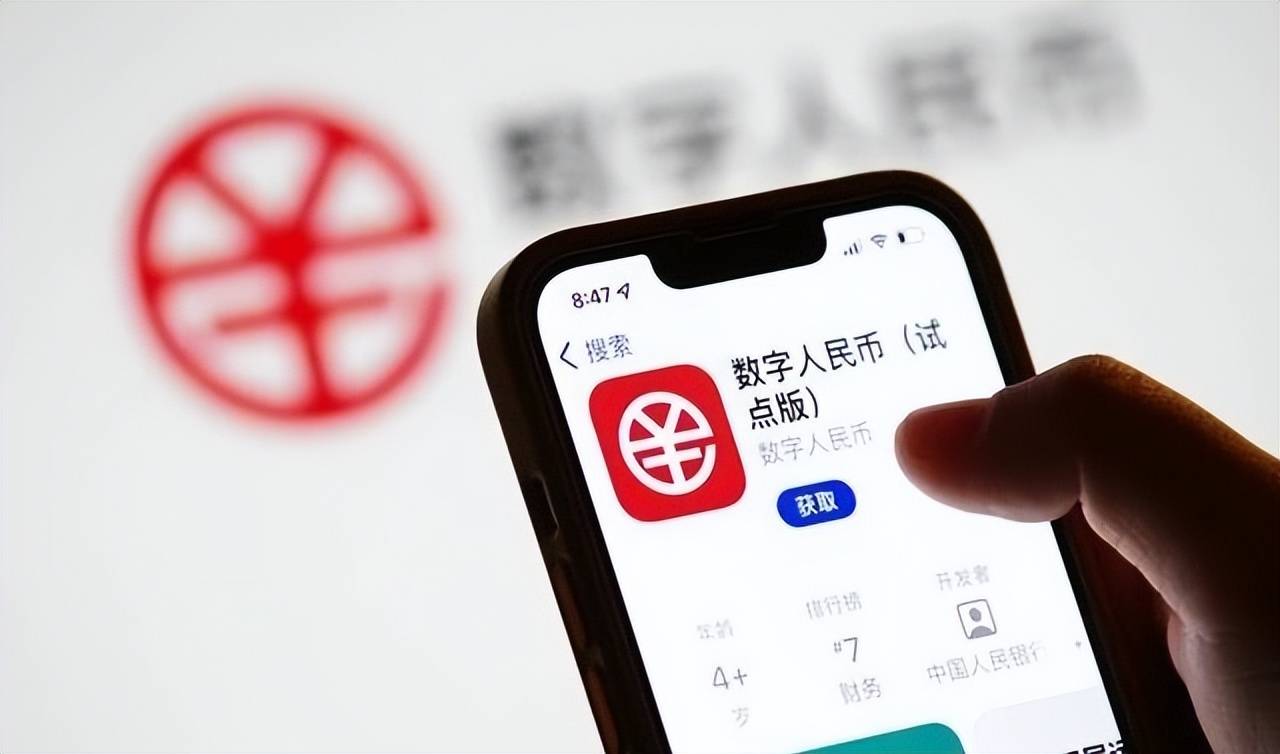
中国人民银行发布的《中国普惠金融指标分析报告(2024—2025年)》显示,数字人民币试点已扩展至17个省(市)的26个地区,应用场景持续丰富。
公开报告显示,数字人民币试点范围和应用场景继续扩大,数字支付规模稳步提升,跨境支付等应用也在持续探索。
数字人民币App仍在持续迭代,运营机构和应用场景继续扩展,重点放在支付便利性、普惠服务与安全运行上。
未来的中国支付市场已经不再是单一维度的比拼。数字人民币在央行主导下打底盘、保安全、连跨境,第三方支付则在场景端持续迭代交互方式和用户体验。
这也是为什么外面看中国街头的收银台,会觉得既熟悉又新鲜,熟悉的是那张贴在墙上的二维码,新鲜的是收银员手边那圈越来越常见的小蓝环,以及智能眼镜、智能手表偶尔被拿起来比一下的AI互动。
中国选择手机支付并非偶然,是在信用卡网络尚未完善的空白窗口里做出的最优解;欧美日韩坚持刷卡与现金,也不是保守,而是既有基础设施足够高效带来的理性沿用。
差异背后没有优劣之分,却有战略意义上的分层。中国把支付这件看似小的事,做成了国家级的数字基础设施,未来在跨境结算、绿色金融、智能体经济里的话语权,恰恰会从这些日常习惯里生长出来。
拿着手机走遍全国的中国人,也许在慕尼黑要多备些欧元,在东京要习惯翻钱包找硬币,在悉尼要把信用卡插好在贴身位置。等回到国内看见街头巷尾一部手机通行天下的场景,才更能体会中国这套支付路径的独特价值。
相关文章
-
欧盟证券监管机构要求加密平台3个月内清退未获授权稳定币,USDT等受影响
-
CTB Junior 组(6–8 年级)怎么入门?选题怎么定、孩子怎么不被卡住?
-
行贿人在监察机关立案后如实交代行贿事实不属于在被追诉前主动交代行贿行为的情形——王某对非国家工作人员行贿案
-
6119万枚USDT被申请没收:不给人定罪也能拿走钱?
-
虚开增值税专用发票,税额怎么算?多少金额会被立案追诉
-
2026年,一定要沉得住气,因为2029年,一切都变了最近刷到好多人吐槽,说现在日子难到快扛不住:工资直接砍半,之前做的副业说黄就黄,连以前觉得稳得不行的铁饭碗,居然也开始裁员。每天一睁眼全是要花钱的地方,赚那点钱连窟窿都填不上。2026年,你可千万得沉住气。别管现在有多难、多累...
-
男子为脱单在他趣App充值19.88万元!私信音视频全都要花钱,对方聊天能赚收益,始终只聊不见面该找谁维权?
-
天生最爱乱花钱的三大生肖女,男人赚多少都养不起!
评论